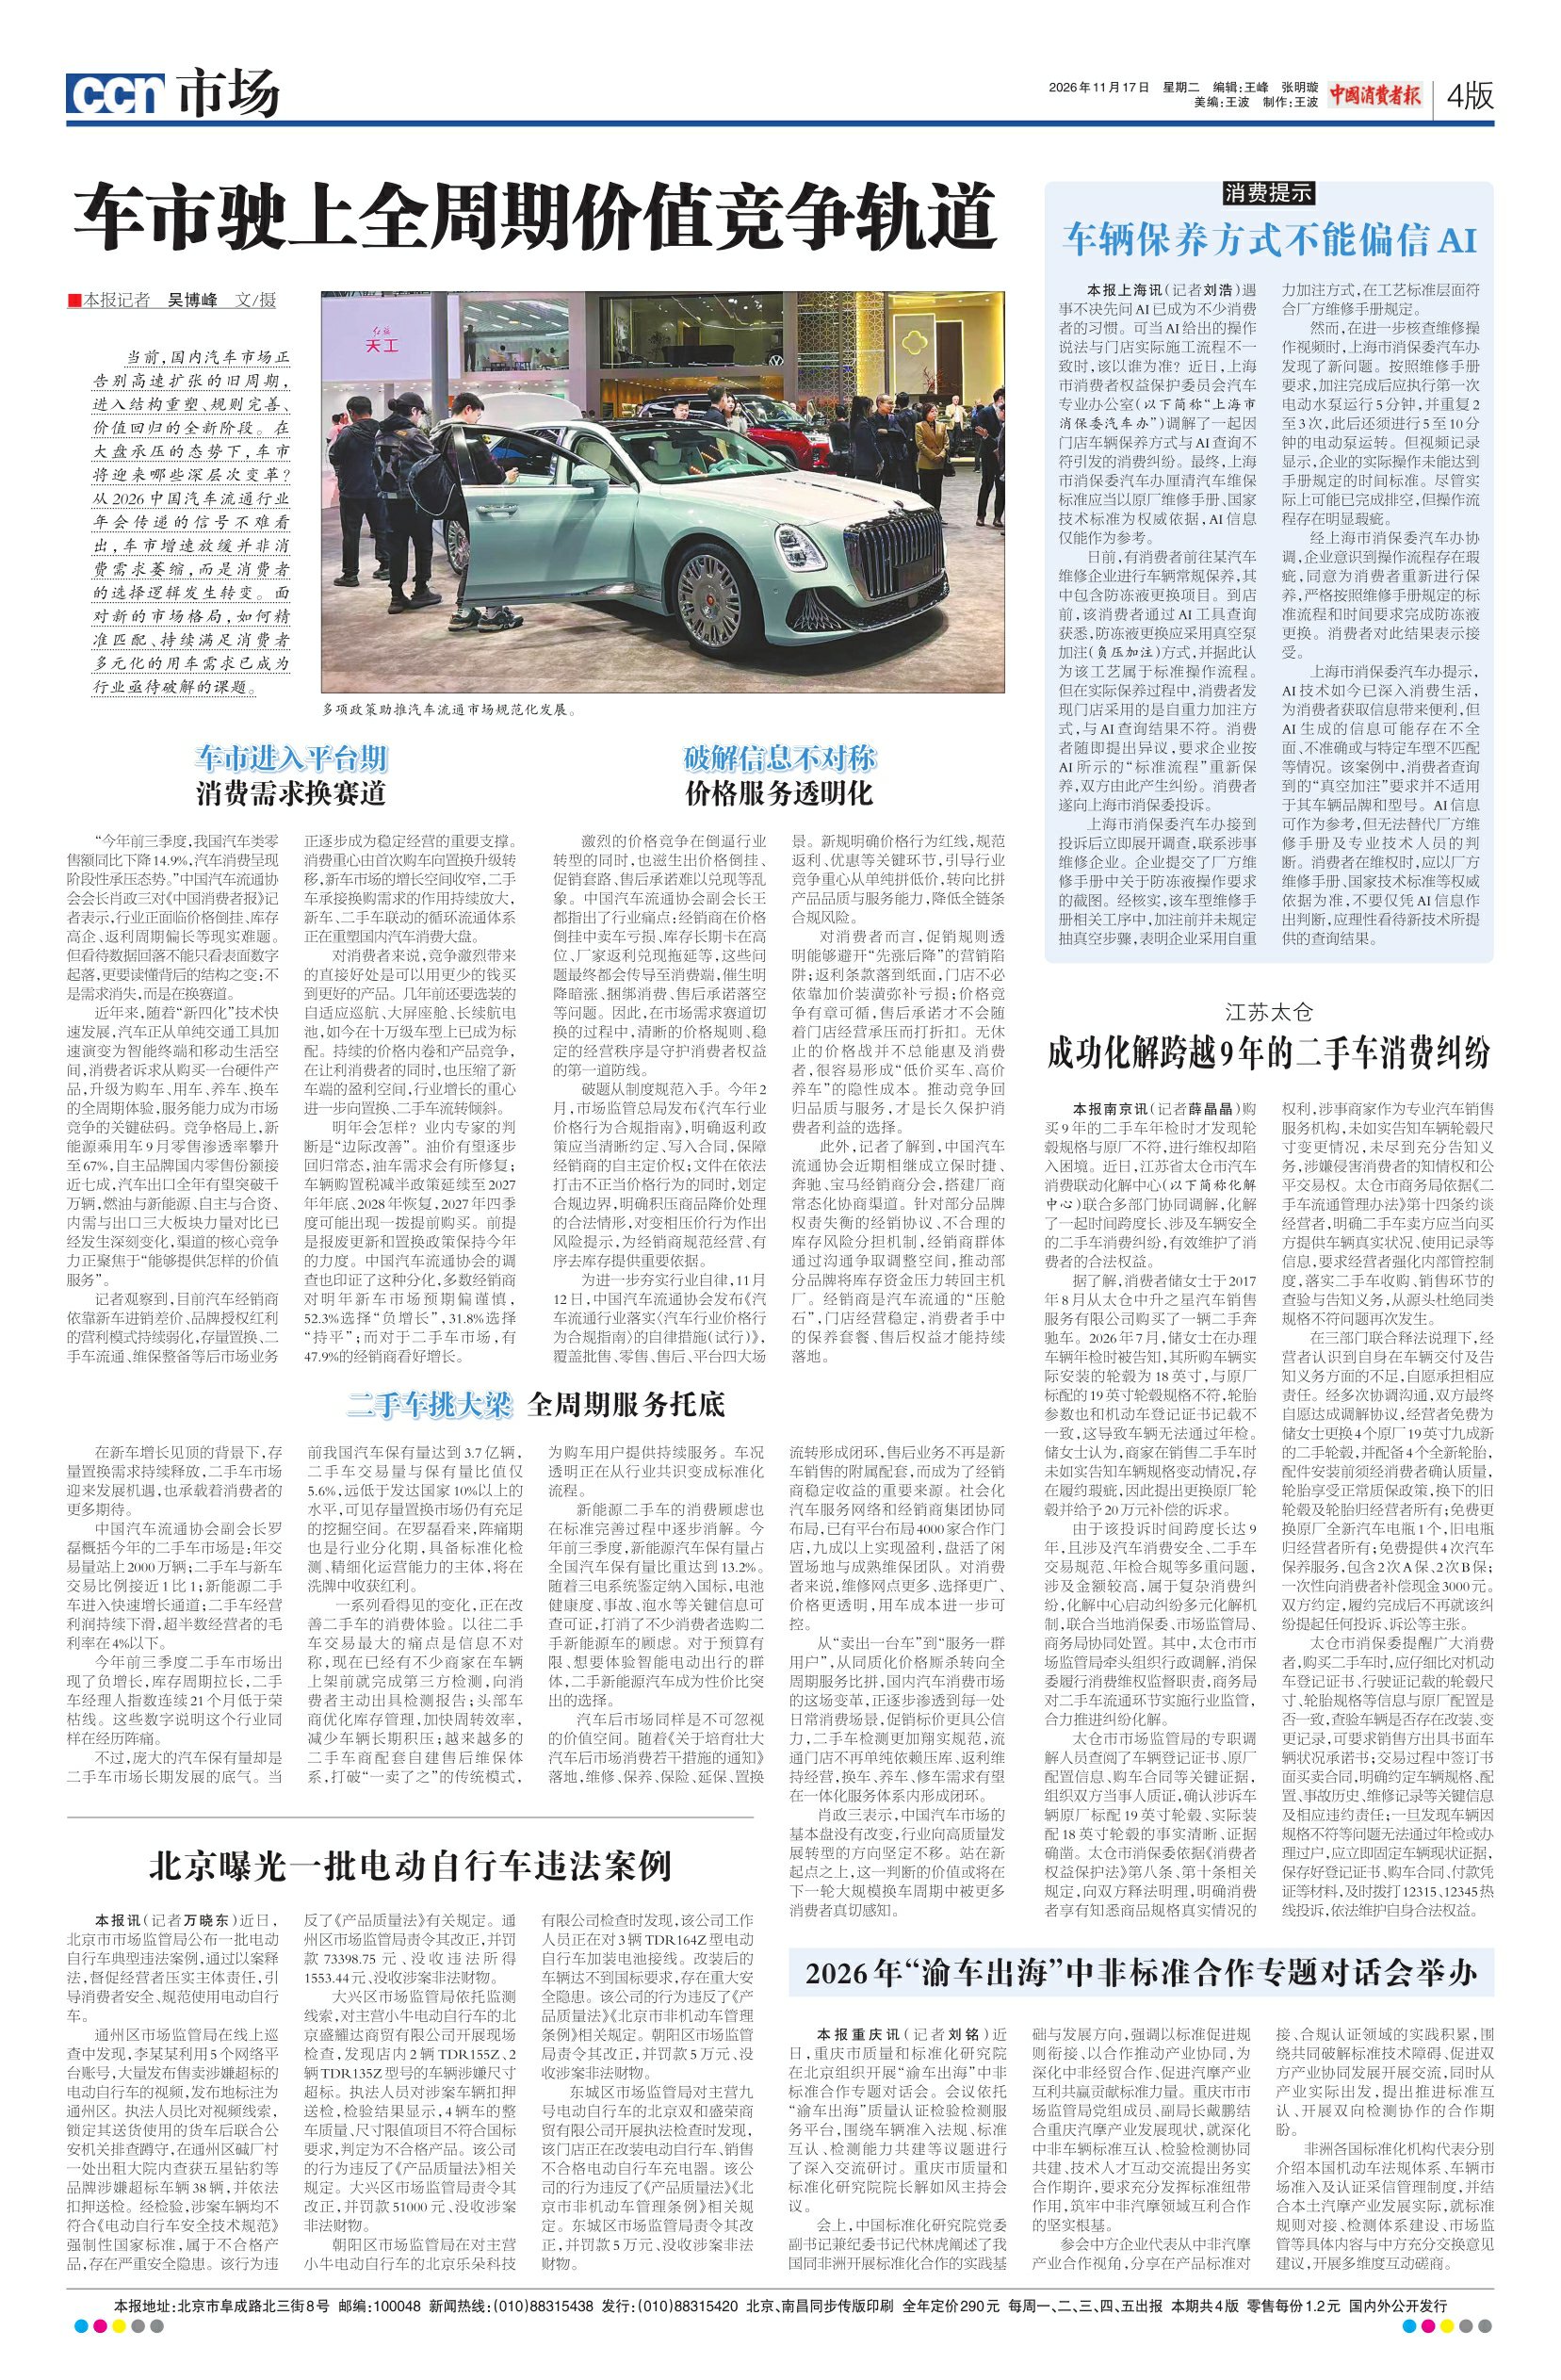
图:多项政策助推汽车流通市场规范化发展。
■本报记者 吴博峰 文/摄
当前,国内汽车市场正告别高速扩张的旧周期,进入结构重塑、规则完善、价值回归的全新阶段。在大盘承压的态势下,车市将迎来哪些深层次变革?从2026中国汽车流通行业年会传递的信号不难看出,车市增速放缓并非消费需求萎缩,而是消费者的选择逻辑发生转变。面对新的市场格局,如何精准匹配、持续满足消费者多元化的用车需求已成为行业亟待破解的课题。
车市进入平台期
消费需求换赛道
“今年前三季度,我国汽车类零售额同比下降14.9%,汽车消费呈现阶段性承压态势。”中国汽车流通协会会长肖政三对《中国消费者报》记者表示,行业正面临价格倒挂、库存高企、返利周期偏长等现实难题。但看待数据回落不能只看表面数字起落,更要读懂背后的结构之变:不是需求消失,而是在换赛道。
近年来,随着“新四化”技术快速发展,汽车正从单纯交通工具加速演变为智能终端和移动生活空间,消费者诉求从购买一台硬件产品,升级为购车、用车、养车、换车的全周期体验,服务能力成为市场竞争的关键砝码。竞争格局上,新能源乘用车9月零售渗透率攀升至67%,自主品牌国内零售份额接近七成,汽车出口全年有望突破千万辆,燃油与新能源、自主与合资、内需与出口三大板块力量对比已经发生深刻变化,渠道的核心竞争力正聚焦于“能够提供怎样的价值服务”。
记者观察到,目前汽车经销商依靠新车进销差价、品牌授权红利的营利模式持续弱化,存量置换、二手车流通、维保整备等后市场业务正逐步成为稳定经营的重要支撑。消费重心由首次购车向置换升级转移,新车市场的增长空间收窄,二手车承接换购需求的作用持续放大,新车、二手车联动的循环流通体系正在重塑国内汽车消费大盘。
对消费者来说,竞争激烈带来的直接好处是可以用更少的钱买到更好的产品。几年前还要选装的自适应巡航、大屏座舱、长续航电池,如今在十万级车型上已成为标配。持续的价格内卷和产品竞争,在让利消费者的同时,也压缩了新车端的盈利空间,行业增长的重心进一步向置换、二手车流转倾斜。
明年会怎样?业内专家的判断是“边际改善”。油价有望逐步回归常态,油车需求会有所修复;车辆购置税减半政策延续至2027年年底、2028年恢复,2027年四季度可能出现一拨提前购买。前提是报废更新和置换政策保持今年的力度。中国汽车流通协会的调查也印证了这种分化,多数经销商对明年新车市场预期偏谨慎,52.3%选择“负增长”,31.8%选择“持平”;而对于二手车市场,有47.9%的经销商看好增长。
破解信息不对称
价格服务透明化
激烈的价格竞争在倒逼行业转型的同时,也滋生出价格倒挂、促销套路、售后承诺难以兑现等乱象。中国汽车流通协会副会长王都指出了行业痛点:经销商在价格倒挂中卖车亏损、库存长期卡在高位、厂家返利兑现拖延等,这些问题最终都会传导至消费端,催生明降暗涨、捆绑消费、售后承诺落空等问题。因此,在市场需求赛道切换的过程中,清晰的价格规则、稳定的经营秩序是守护消费者权益的第一道防线。
破题从制度规范入手。今年2月,市场监管总局发布《汽车行业价格行为合规指南》,明确返利政策应当清晰约定、写入合同,保障经销商的自主定价权;文件在依法打击不正当价格行为的同时,划定合规边界,明确积压商品降价处理的合法情形,对变相压价行为作出风险提示,为经销商规范经营、有序去库存提供重要依据。
为进一步夯实行业自律,11月12日,中国汽车流通协会发布《汽车流通行业落实〈汽车行业价格行为合规指南〉的自律措施(试行)》,覆盖批售、零售、售后、平台四大场景。新规明确价格行为红线,规范返利、优惠等关键环节,引导行业竞争重心从单纯拼低价,转向比拼产品品质与服务能力,降低全链条合规风险。
对消费者而言,促销规则透明能够避开“先涨后降”的营销陷阱;返利条款落到纸面,门店不必依靠加价装潢弥补亏损;价格竞争有章可循,售后承诺才不会随着门店经营承压而打折扣。无休止的价格战并不总能惠及消费者,很容易形成“低价买车、高价养车”的隐性成本。推动竞争回归品质与服务,才是长久保护消费者利益的选择。
此外,记者了解到,中国汽车流通协会近期相继成立保时捷、奔驰、宝马经销商分会,搭建厂商常态化协商渠道。针对部分品牌权责失衡的经销协议、不合理的库存风险分担机制,经销商群体通过沟通争取调整空间,推动部分品牌将库存资金压力转回主机厂。经销商是汽车流通的“压舱石”,门店经营稳定,消费者手中的保养套餐、售后权益才能持续落地。
二手车挑大梁
全周期服务托底
在新车增长见顶的背景下,存量置换需求持续释放,二手车市场迎来发展机遇,也承载着消费者的更多期待。
中国汽车流通协会副会长罗磊概括今年的二手车市场是:年交易量站上2000万辆;二手车与新车交易比例接近1比1;新能源二手车进入快速增长通道;二手车经营利润持续下滑,超半数经营者的毛利率在4%以下。
今年前三季度二手车市场出现了负增长,库存周期拉长,二手车经理人指数连续21个月低于荣枯线。这些数字说明这个行业同样在经历阵痛。
不过,庞大的汽车保有量却是二手车市场长期发展的底气。当前我国汽车保有量达到3.7亿辆,二手车交易量与保有量比值仅5.6%,远低于发达国家10%以上的水平,可见存量置换市场仍有充足的挖掘空间。在罗磊看来,阵痛期也是行业分化期,具备标准化检测、精细化运营能力的主体,将在洗牌中收获红利。
一系列看得见的变化,正在改善二手车的消费体验。以往二手车交易最大的痛点是信息不对称,现在已经有不少商家在车辆上架前就完成第三方检测,向消费者主动出具检测报告;头部车商优化库存管理,加快周转效率,减少车辆长期积压;越来越多的二手车商配套自建售后维保体系,打破“一卖了之”的传统模式,为购车用户提供持续服务。车况透明正在从行业共识变成标准化流程。
新能源二手车的消费顾虑也在标准完善过程中逐步消解。今年前三季度,新能源汽车保有量占全国汽车保有量比重达到13.2%。随着三电系统鉴定纳入国标,电池健康度、事故、泡水等关键信息可查可证,打消了不少消费者选购二手新能源车的顾虑。对于预算有限、想要体验智能电动出行的群体,二手新能源汽车成为性价比突出的选择。
汽车后市场同样是不可忽视的价值空间。随着《关于培育壮大汽车后市场消费若干措施的通知》落地,维修、保养、保险、延保、置换流转形成闭环,售后业务不再是新车销售的附属配套,而成为了经销商稳定收益的重要来源。社会化汽车服务网络和经销商集团协同布局,已有平台布局4000家合作门店,九成以上实现盈利,盘活了闲置场地与成熟维保团队。对消费者来说,维修网点更多、选择更广、价格更透明,用车成本进一步可控。
从“卖出一台车”到“服务一群用户”,从同质化价格厮杀转向全周期服务比拼,国内汽车消费市场的这场变革,正逐步渗透到每一处日常消费场景,促销标价更具公信力,二手车检测更加翔实规范,流通门店不再单纯依赖压库、返利维持经营,换车、养车、修车需求有望在一体化服务体系内形成闭环。
肖政三表示,中国汽车市场的基本盘没有改变,行业向高质量发展转型的方向坚定不移。站在新起点之上,这一判断的价值或将在下一轮大规模换车周期中被更多消费者真切感知。
 中国消费者报近期报纸查看