■本报记者 吴博峰
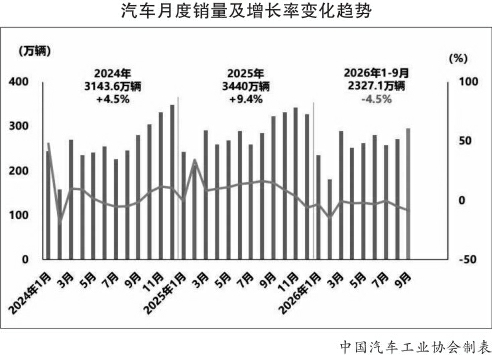
中国汽车工业协会(以下简称中汽协)发布的最新一期汽车产销数据显示,1月至9月,汽车产销累计完成2324.6万辆和2327.1万辆。其中,汽车出口累计820.5万辆,同比增长65.8%。展望四季度,在车企加大促销力度以及多项利好政策作用下,国内车市有望保持平稳运行态势。
9月车市环比增长显著
数据显示,9月国内汽车产销量环比分别增长11.4%和9%,当月销量295.6万辆,创下今年单月销量新高,市场表现亮眼。这份成绩单,也令业内对四季度车市走势抱有较高期待。
长期以来,9月在国内车市具备特殊节点价值。暑期消费淡季过后,行业历来寄希望于“金九银十”来拉动全年销量目标实现。从历年市场规律看,年末车市能否走出翘尾行情,很大程度上取决于“金九”成色。正因如此,9月市场数据始终受到行业重点关注。
中汽协副秘书长陈士华分析,今年前三季度国内汽车产销小幅回落,市场整体呈现“内冷外热”特征。尽管外部环境复杂多变,汽车出口仍延续高速增长态势,产业韧性突出;国内市场新动能持续释放,新能源汽车销量渗透率稳步抬升。
乘用车作为车市主体,其走势直接决定大盘表现。9月国内乘用车销量258.8万辆,环比增长8.6%,刷新今年单月销量纪录。细分品类中,仅MPV 销量小幅回落,轿车、SUV、交叉型乘用车3个品类均实现不同程度增长。
业内观点认为,这一市场变化,离不开车企普遍实施的技术下放策略,推动先进配置快速下沉至大众消费区间。记者梳理9月上市新车发现,从10万元级家用轿车到50万元级旗舰产品,配置竞争日趋白热化。闪充、高阶智能驾驶、整车平台升级等以往高端车型专属的技术能力,准入门槛持续降低。例如,零跑汽车9月发布世界模型智驾方案,覆盖紧凑级至豪华级多款车型,10万元以内车型也可搭载该系统。
除加码智能驾驶赛道外,不少车企还在现有纯电、增程技术路线的基础上,布局多模混动电驱新方案。该方案支持发电机参与驱动,系统峰值功率可达206千瓦,整套电驱总成重量仅106公斤,可适配微型车产品。
低压供电体验直接影响新能源车主日常用车体验。针对这一使用痛点,部分自主品牌推出高低压融合电池方案,将低压供电功能集成至动力电池包。升级后低压电池容量提升7倍,可有效解决车辆长期停放亏电问题,同时实现终身免维护,用户在车辆全生命周期内可节约维保成本2000元以上。值得关注的是,该技术相关专利计划向全行业开源。
中国汽车流通协会乘联分会负责人崔东树认为,当前车市承压是短期政策扰动叠加去年高基数形成的阶段性调整,并不意味着汽车消费普及的基本面见顶。市场呈现大城市汽车普及度较高、县域市场仍存短板的“头重脚轻”格局,县域下沉市场的首购需求仍是广阔蓝海。
新能源车市场份额突破六成
如今,新能源汽车在国内车市的支柱地位已经确立。数据显示,9月国内新能源汽车销量182.3万辆,同比增长13.6%,新车销量占汽车新车总销量的比重达61.6%,刷新8月创下的渗透率纪录。分品类看,纯电动车销量同比增幅超两成;插电混动与燃料电池汽车销量均同比小幅回落。
从累计数据来看,1月至9月国内新能源汽车累计销量1247.2万辆,同比增长11.1%,累计市场渗透率提升至53.6%,国内新车消费市场已有过半份额转向新能源车型。
记者观察发现,新能源车市场呈现持续高端化特征。1月至9月,中级新能源乘用车累计销量320.3万辆,同比增长11.7%,增速领跑大盘;豪华新能源车型增长势头最为强劲,累计销量55.4万辆,同比大增60.2%。对比来看,同期豪华燃油车累计销量仅1159辆,市场近乎停滞,新能源车型在高端市场对传统燃油车形成全面挤压。
乘联分会数据显示,9月燃油车零售量同比下滑43%,其中纯燃油车零售同比下降49%,普通混动车型同比增长25%。分阵营来看,自主燃油车零售同比下降47%,主流合资燃油车同比下降42%,豪华燃油车同比下降41%。崔东树分析,往年“金九”是车市整体上扬,首购、换购需求同步释放;今年车市进入存量博弈,市场呈现明显的此消彼长格局,燃油车需求大幅收缩。高油价持续压制燃油车消费意愿:自9月末以来,年内汽油累计上调每吨2375元,进一步压低燃油车购车需求;新能源车零售渗透率攀升至67%,油电替代进程持续提速。
记者注意到,尽管燃油车市场整体受高油价冲击明显,但仍有两款一汽丰田燃油SUV重回乘用车零售销量前十,卡罗拉锐放、RAV4荣放分别位列第六和第八。此前8月,该榜单前十曾被新能源车全部包揽。
随着新能源赛道快速崛起,自主品牌在国内车市的话语权持续增强。9月自主品牌乘用车市场份额达到77.1%,同比提升6.9个百分点,稳居主导地位;其他国别车系市场占有率均不足10%,其中韩系车市占率仅1.5%,市场竞争力持续走弱。细分品类方面,1月至9月自主品牌在轿车、SUV、MPV赛道市场占有率分别达到65.6%、77.9%和74.7%,同比均实现提升。
终端客流有望持续回暖
今年初,中汽协曾预测国内车市全年销量同比增长1%。但今年前三季度,国内汽车市场累计销量同比下降4.5%。预期与现实之间的明显落差,令业内对全年能否达成既定销量目标生出担忧。
对此,崔东树分析,10月份工作日共计18天,与去年同期持平。受中秋节落在9月下旬影响,传统“金九银十”旺季里,10月拥有更长有效销售周期,终端客流有望持续回暖。短期市场支撑主要来自国庆车展、地方购车补贴以及车企集中开展的旺季促销。消费端,首购增量短期承压,置换存量需求成为稳住大盘的重要支柱。消费者决策不再单纯关注购车裸价,而是综合考量全生命周期用车成本、车辆残值、智能体验、政策补贴以及新品吸引力等多重因素。
记者了解到,政策层面,今年汽车以旧换新补贴持续发力,补贴发放节奏预计呈现“前低后高”特征,与去年10月补贴逐步退坡形成对比,有利于车市稳定。与此同时,车市增长动力正由传统的“新婚首购”转向换购增购、新能源升级以及适老化出行需求。从消费特征来看,高油价持续压制燃油车需求,新能源车渗透率维持高位,用车成本在消费者购车考量中的权重不断提升。
此外,紧凑级车市纯电动化趋势凸显,叠加快充技术持续迭代,有望拉动紧凑级电动车销量增长。当前,换购需求不断挤压首购市场空间,市场呈现中级及以上高端车型需求旺盛,紧凑级、微型经济型电动车持续承压的竞争格局。近期,部分车企加快推出老年友好车型及配套出行服务,有望带动小型电动车形成可观销量增长。
崔东树表示,期待未来政策支持经济型电动车发展,鼓励小型化,给低价车更多补贴,以推动下沉市场首购需求释放,为车市长期稳定增长提供结构性支撑。
 中国消费者报近期报纸查看